A la Une


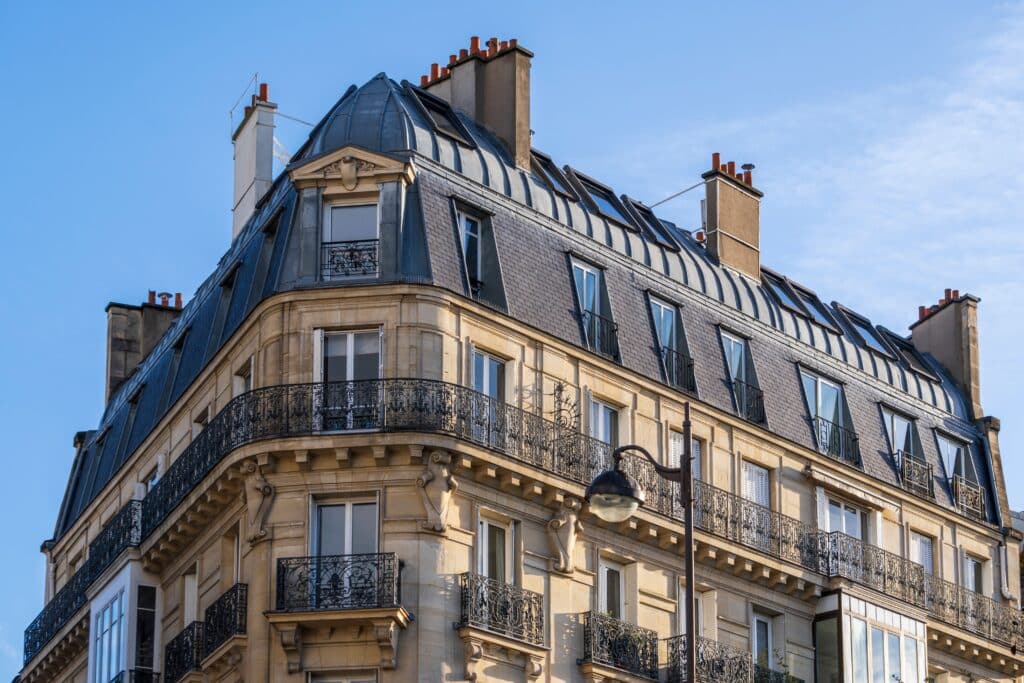
Un souplex au calme, une mezzanine qui grappille quelques mètres carrés ou une verrière qui donne un air d’atelier : les appartements atypiques ont une place à part dans le paysage parisien. Or, l’assurance habitation doit correspondre au logement que vous occupez réellement. Avant l’emménagement, vérifiez donc comment sa configuration, ses annexes et ses aménagements sont intégrés aux garanties prévues.
Pour trouver une assurance habitation à Paris adaptée à votre location, vous pouvez comparer avec lesfurets plusieurs contrats selon les caractéristiques du logement. Décrivez avec précision le bien occupé, sa surface, ses pièces et ses éventuelles annexes. En tant que locataire, vous devez au minimum couvrir les risques locatifs, comme les dommages provoqués par un incendie, une explosion ou un dégât des eaux dans le logement au cours de la période de location.
Les particularités d’un appartement atypique peuvent modifier les informations demandées par l’assureur. Une cave aménagée en souplex, une mezzanine, une terrasse ou une annexe doivent être indiquées lorsque le formulaire de souscription le prévoit. L’assureur calcule notamment la cotisation selon la superficie, l’adresse du logement et la valeur des biens déclarés. Les caves et certains aménagements immobiliers peuvent être couverts par l’assurance multirisque habitation, avec des modalités qui dépendent du contrat choisi et des garanties finalement retenues (1).
Pour un souplex, regardez attentivement les clauses relatives aux dégâts des eaux et aux infiltrations, car les espaces en sous-sol peuvent être exposés à ce sinistre. Dans une pièce sous les toits, vérifiez la prise en charge des dommages provoqués par une infiltration venant de la toiture. Lorsque celle-ci est endommagée, le locataire déclare les dégâts à son assureur pour ses biens ou l’intérieur du logement et informe le bailleur si le clos ou le couvert est touché (2).
Avec une verrière, de grandes fenêtres ou une fenêtre de toit, contrôlez ce que couvre la garantie bris de glace. Selon le contrat, elle concerne les fenêtres, baies vitrées, fenêtres de toit ou certaines parois vitrées. Côté infiltrations, consultez aussi les clauses applicables lorsque l’eau vient de joints, de carrelage ou d’un balcon de votre logement à Paris.
Dans un petit appartement parisien, chaque recoin finit souvent par accueillir des affaires : vélo dans la cave, ordinateur dans un coin bureau, matériel photo sur une mezzanine ou mobilier sur une terrasse. Avant de choisir vos plafonds d’indemnisation, estimez donc la valeur de vos biens et vérifiez les conditions appliquées aux objets de valeur, au matériel professionnel ou au contenu des dépendances. Regardez enfin les franchises et les exclusions prévues pour éviter une mauvaise surprise lors d’un sinistre. Pour les biens les plus chers, gardez des preuves d’achat ou des photos afin de faciliter leur estimation après un sinistre.
Sources
(1) economie.gouv.fr, Ce qu’il faut savoir sur l’assurance habitation : https://www.economie.gouv.fr/particuliers/emprunter-et-sassurer/ce-quil-faut-savoir-sur-lassurance-habitation
(2) ANIL, Les assurances liées aux intempéries : https://www.anil.org/votre-besoin/gerer-un-bien/intemperies-et-assurances/